 hola Fer
Conoce quién tributa en el régimen de actividad empresarial y profesional, cómo se calculan pagos provisionales de ISR e IVA y qué obligaciones tienes.
Si trabajas por tu cuenta, vendes productos o cobras honorarios, es probable que tu lugar en el SAT sea el régimen de actividad empresarial y profesional. Es el régimen general para personas físicas con negocio. Permite deducir los gastos reales, pero exige llevar bien las cuentas cada mes.
En esta guía te explicamos quién tributa aquí, cómo se calculan los impuestos y qué obligaciones tienes en 2026.
¿Quién tributa en este régimen?
Tributan aquí las personas físicas que obtienen ingresos por:
- Actividades empresariales: comerciales (compra y venta), industriales, agrícolas, ganaderas, pesqueras y silvícolas.
- Servicios profesionales independientes: honorarios de médicos, abogados, contadores, arquitectos, diseñadores, consultores y similares.
Hay tres situaciones comunes en las que una persona termina en este régimen:
- Empezó su actividad y eligió el régimen general.
- Sus ingresos superan el límite para RESICO de personas físicas (3.5 millones de pesos anuales, art. 113-E de la LISR).
- Prefiere este régimen porque sus gastos deducibles son altos y le conviene más que pagar una tasa sobre ingresos.
Esto último importa. En RESICO el impuesto se calcula sobre lo que facturas, sin restar gastos. En el régimen general se calcula sobre la utilidad. Si tu negocio tiene muchos gastos, conviene comparar ambos antes de decidir.
Cómo funciona el régimen de actividad empresarial y profesional
El esquema tiene tres piezas: ISR mensual, IVA mensual y declaración anual.
ISR: pagos provisionales mensuales
Cada mes calculas un pago provisional de ISR (art. 106 de la LISR). La lógica es esta:
- Sumas tus ingresos acumulables desde enero hasta el mes que declaras.
- Restas tus deducciones autorizadas del mismo periodo y, en su caso, pérdidas fiscales de años anteriores.
- Al resultado (utilidad) le aplicas la tarifa acumulada correspondiente al mes. Consulta la tarifa vigente en el SAT.
- Restas los pagos provisionales de meses anteriores y las retenciones de ISR que te hicieron.
Los ingresos y los gastos se toman cuando efectivamente se cobran y se pagan, no cuando se emite la factura. Este detalle cambia mucho tu base de impuesto.
IVA: declaración mensual definitiva
El IVA se calcula con una resta simple:
IVA trasladado (el que cobras) menos IVA acreditable (el que pagas en gastos deducibles) menos IVA retenido.
Si el resultado es positivo, lo pagas. Si es negativo, tienes saldo a favor que puedes acreditar o solicitar en devolución, según el caso. Algunas actividades están exentas o tienen tasa 0%, por ejemplo ciertos servicios médicos o de enseñanza. Revisa cuál aplica a lo que facturas.
Un ejemplo con números redondos
Una diseñadora independiente cobra en un mes 60,000 pesos más IVA. Sus gastos pagados del mes, con factura, suman 20,000 pesos más IVA.
- Utilidad del mes: 60,000 menos 20,000 = 40,000 pesos. Esa es la base para el pago provisional de ISR (sumada a los meses anteriores del año).
- IVA trasladado: 60,000 por 16% = 9,600 pesos.
- IVA acreditable: 20,000 por 16% = 3,200 pesos.
- IVA a pagar: 9,600 menos 3,200 = 6,400 pesos, antes de retenciones.
Si sus clientes son empresas (personas morales), le retendrán ISR (10% por servicios profesionales) y dos terceras partes del IVA. Esas retenciones se restan al calcular lo que debe pagar.
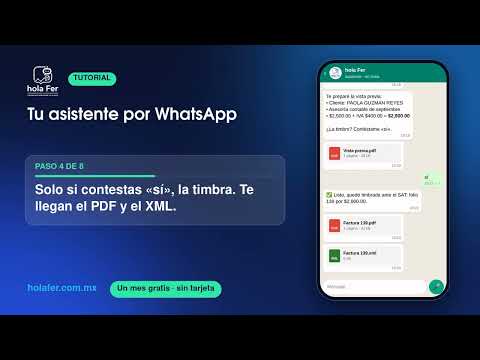 Video tutorial · Tu asistente de hola Fer por WhatsApp
Qué puedes deducir
La regla general es que el gasto sea estrictamente indispensable para tu actividad. Además debe cumplir requisitos formales:
- Contar con CFDI a tu nombre y con tu RFC, con el uso correcto.
- Estar efectivamente pagado.
- Pagarse por medios electrónicos, tarjeta o cheque cuando el monto rebasa 2,000 pesos. El efectivo por encima de ese monto no es deducible (art. 27 de la LISR).
- Estar registrado en tu contabilidad.
Entran compras de mercancía, renta del local, servicios, nómina, honorarios que pagas a otros y la deducción de inversiones (equipo, mobiliario, vehículos con límites) mediante porcentajes anuales. Los gastos personales no se deducen aquí.
Obligaciones principales
- Estar inscrito en el RFC con la actividad y el régimen correctos, y mantener vigente tu e.firma.
- Mantener activo tu buzón tributario y revisarlo con frecuencia.
- Emitir CFDI por todos tus ingresos.
- Llevar contabilidad y conservarla. Según tus ingresos, las reglas de contabilidad electrónica pueden variar; consulta la Resolución Miscelánea Fiscal vigente.
- Presentar pagos provisionales de ISR y declaraciones de IVA, normalmente a más tardar el día 17 del mes siguiente.
- Presentar tu declaración anual en abril del año siguiente.
- Si tienes empleados: inscribirlos al IMSS, retener y enterar ISR de sueldos y cumplir con las cuotas obrero-patronales.
La declaración anual
En la anual se calcula el ISR del año completo (art. 150 de la LISR). Ahí se suman tus ingresos y se restan tus deducciones del negocio. Después puedes aplicar deducciones personales: gastos médicos, honorarios dentales, primas de seguros de gastos médicos, intereses reales de crédito hipotecario, donativos, aportaciones complementarias de retiro y colegiaturas, entre otras, con los requisitos que marca la ley.
Estas deducciones tienen un límite global. Se compara una cantidad en UMA anuales contra un porcentaje de tus ingresos (art. 151 de la LISR). Consulta el valor vigente de la UMA para 2026.
Los pagos provisionales que hiciste durante el año se acreditan. Si pagaste de más, tendrás saldo a favor. Si pagaste de menos, tendrás diferencia a cargo.
Errores comunes que salen caros
- Esperar a abril para ordenar tus facturas. Los provisionales mensuales dependen de que tu información esté al día.
- Confundir facturar con cobrar. Para ISR e IVA importa el momento del cobro y del pago.
- Pagar gastos grandes en efectivo. Pierdes la deducción y el acreditamiento de IVA.
- Usar mal el uso del CFDI. Si lo pides como gasto personal, no sirve para tu negocio.
- No revisar el buzón tributario. Los requerimientos tienen plazos y no atenderlos genera multas y recargos.
¿Régimen general o RESICO?
No hay una respuesta única. Si tus ingresos son menores a 3.5 millones, cumples los requisitos de RESICO y tus gastos son bajos, RESICO suele resultar más simple. Si tus gastos son altos, tienes nómina o inversiones importantes, el régimen general puede darte una base de impuesto menor. Haz el comparativo con tus números reales antes de cambiar.
Este artículo es informativo y no sustituye la asesoría personalizada de un contador. Las cifras, tarifas y reglas pueden cambiar; verifica siempre el valor vigente en el SAT.
Cómo te ayuda hola Fer
Con hola Fer calculas cada día un precálculo de ISR e IVA a partir de tus facturas, para que no llegues sorprendido al día 17. Facturas desde tu celular y te apoyamos con la presentación de tus declaraciones mensuales y anual. Así te enfocas en tu negocio y tu contabilidad queda en orden.
1/3¿Cuándo cuentan tus ingresos y gastos para el ISR y el IVA en este régimen?
2/3Si pagas un gasto grande en efectivo, ¿qué pasa con él?
3/3¿Cuándo puede convenirte más este régimen que RESICO?
Pregúntame por WhatsApp. Te contesto al momento, y si es algo de tu caso, te paso con un contador del equipo.
Pregúntale a FerTus impuestos, calculados cada día
hola Fer calcula tu ISR e IVA con tus facturas, factura desde tu celular (¡hasta con un audio de WhatsApp!) y presenta tu declaración por ti.
Preguntas frecuentes
¿Quién debe tributar en el régimen de actividad empresarial y profesional?
Las personas físicas que venden bienes, prestan servicios o cobran honorarios de forma independiente y no están en otro régimen, como RESICO. También quienes superan el límite de ingresos de RESICO o prefieren el régimen general para deducir más gastos.
¿Cada cuándo se presentan las declaraciones en este régimen?
Los pagos provisionales de ISR y la declaración de IVA se presentan cada mes, por lo general a más tardar el día 17 del mes siguiente. La declaración anual de personas físicas se presenta en abril del año siguiente.
¿Puedo deducir gastos personales en el régimen de actividad empresarial y profesional?
Los gastos del negocio se deducen mes a mes si son estrictamente indispensables y cuentan con CFDI. Los gastos personales, como médicos, colegiaturas o donativos, solo se deducen en la declaración anual y con los límites de ley.
Información general con base en las leyes fiscales vigentes en México a la fecha de publicación. No sustituye la asesoría de un contador para tu caso; si tienes dudas, escríbenos por WhatsApp al 33 3905 9320.